Oui, il est possible d’ouvrir un compte bancaire entièrement en ligne en France, sans se déplacer en agence. À condition de choisir un établissement proposant cette démarche et de faire accepter son dossier. L’ouverture à distance n’élimine pas les vérifications d’identité, de domicile ou les conditions propres à chaque offre.
Une pièce d’identité valide et un justificatif de domicile sont généralement nécessaires. Certaines banques demandent aussi un premier versement ou un RIB existant, mais d’autres méthodes d’identification permettent parfois d’ouvrir un premier compte sans ces éléments.
Quelles conditions remplir pour ouvrir un compte en ligne ?
Les banques doivent vérifier l’identité de leurs clients avant l’ouverture d’un compte. Cette obligation s’applique même lorsque toutes les démarches se déroulent sur Internet. Il faut également disposer de la capacité juridique nécessaire et satisfaire aux critères d’éligibilité de l’offre choisie.
Pour ouvrir seul un compte bancaire individuel, il faut en principe être majeur ou mineur émancipé. Les mineurs non émancipés et les majeurs protégés relèvent de modalités particulières de représentation ou d’assistance.
Selon les conditions d’ouverture d’un compte individuel présentées par Service Public, les justificatifs à préparer comprennent notamment :
- Une pièce d’identité officielle en cours de validité comportant une photographie, comme une carte nationale d’identité, un passeport ou un titre de séjour.
- Un justificatif de domicile, par exemple une facture, une quittance de loyer ou un avis d’imposition.
- Des documents adaptés à une situation particulière, notamment une attestation de domiciliation lorsque celle-ci est applicable.
Si vous êtes hébergé chez un tiers, la banque peut également demander une attestation d’hébergement et des justificatifs complémentaires correspondant à cette situation. Les pièces exactes dépendent des modalités de souscription de l’établissement.
La banque peut demander des renseignements supplémentaires sur l’activité professionnelle, les ressources, le patrimoine ou les opérations envisagées. Un justificatif de revenus n’est donc pas exigé de façon identique par tous les établissements et pour toutes les offres.
Avant de commencer, consultez les conditions de souscription correspondant à votre situation. Une offre ouverte aux résidents français, par exemple, peut avoir des exigences spécifiques de résidence ou de documents qu’il faut vérifier directement auprès de l’établissement.
La banque SG illustre ce principe : sa demande d’ouverture en ligne concerne notamment les personnes majeures, capables et résidant fiscalement et postalement en France, sous réserve d’acceptation du dossier. Les critères précis, comme les situations d’hébergement admises, doivent toujours être vérifiés avant de commencer une demande.
Peut-on ouvrir un compte en ligne sans RIB ni premier versement ?
Oui, c’est possible dans certains établissements. La difficulté vient du fait que certaines procédures d’ouverture utilisent un compte bancaire déjà existant pour confirmer l’identité du nouveau client.
La Banque de France décrit plusieurs vérifications exigées lors d’une ouverture à distance. Selon le parcours retenu, l’établissement peut notamment demander un RIB à votre nom, un versement initial provenant d’un autre compte dont vous êtes titulaire ou une signature électronique avancée ou qualifiée.
Il faut donc distinguer deux situations :
- Vous possédez déjà un compte : le nouvel établissement peut utiliser un RIB nominatif ou un virement depuis ce compte pour effectuer certaines vérifications.
- Vous n’avez aucun compte existant : recherchez une banque proposant une autre méthode d’identification compatible avec votre situation, notamment une signature électronique qualifiée accompagnée de vérifications numériques.
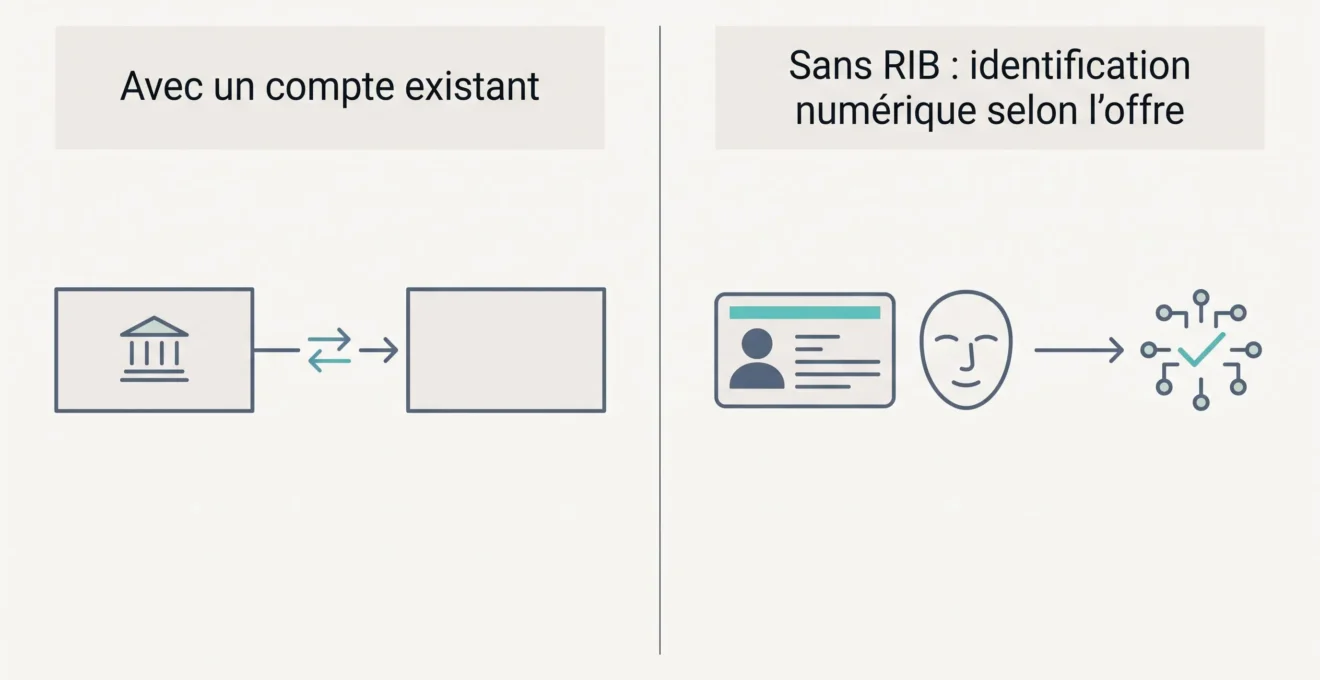
Les modalités varient réellement selon les établissements. Hello bank! présente, selon les parcours proposés, une identification reposant soit sur une signature électronique qualifiée et une vérification biométrique, soit sur un versement initial. À titre de comparaison, la banque SG indique qu’aucun montant minimal n’est imposé pour demander l’ouverture d’un compte ; elle demande toutefois une pièce d’identité valide et, selon la situation, un justificatif de domicile. Dans les deux cas, la demande reste soumise à l’étude et à l’acceptation du dossier.
Ces exemples ne permettent pas de conclure qu’un RIB n’est jamais nécessaire : ils montrent surtout qu’il faut distinguer le premier versement, les pièces justificatives et la méthode de contrôle d’identité prévue par chaque banque.
La bonne question n’est donc pas seulement de savoir si une banque demande un premier versement. Il faut identifier la méthode de vérification prévue pour votre dossier. Sans compte préexistant, privilégiez un parcours qui ne nécessite pas obligatoirement un virement provenant d’une autre banque.
Comment se déroule l’ouverture sans se rendre en agence ?
La démarche s’effectue généralement sur le site ou l’application de l’établissement. Les opérations peuvent suivre un ordre différent selon la banque, mais elles comprennent plusieurs phases distinctes.
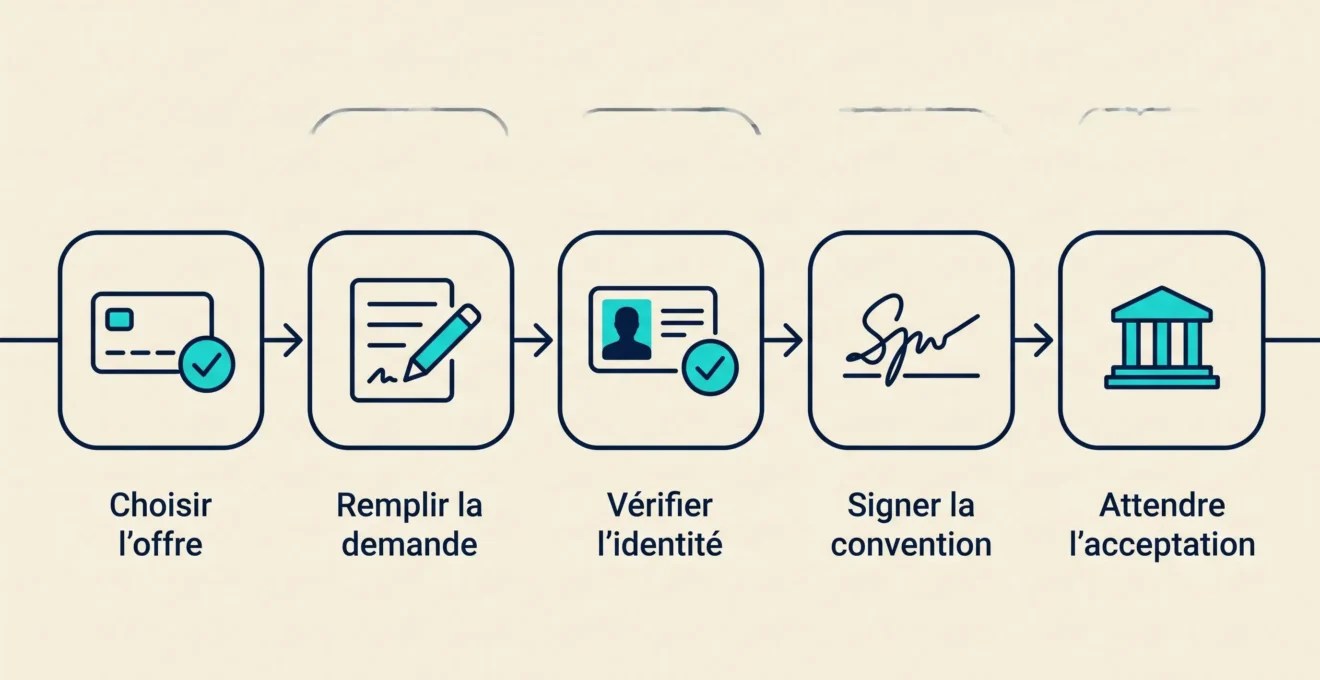
- Choisir une offre compatible avec votre profil. Vérifiez que l’établissement propose une ouverture entièrement à distance et que vous remplissez ses conditions.
- Compléter le formulaire. Renseignez les informations personnelles demandées, notamment celles nécessaires à l’identification et à la connaissance de votre situation.
- Transmettre les justificatifs et vérifier votre identité. La banque peut utiliser une plateforme certifiée pour contrôler les pièces fournies. Selon le parcours, une méthode de signature ou d’identification numérique peut également intervenir.
- Signer la convention de compte. Ce document peut être signé numériquement. Il précise les règles d’ouverture, de fonctionnement et de clôture du compte.
- Attendre la décision et l’activation. L’établissement examine le dossier avant de confirmer son acceptation et de permettre l’utilisation du compte selon les modalités prévues.
Ces étapes ne forment pas nécessairement une chronologie identique dans toutes les banques. Hello bank! distingue notamment la signature électronique, la confirmation d’identité, la transmission documentaire et l’activation après acceptation. De son côté, la banque SG présente un parcours comprenant le formulaire, un selfie avec présentation des pièces d’identité, le dépôt des justificatifs et la signature électronique, avant analyse du dossier.
Enfin, terminer le formulaire ne signifie pas que le compte est immédiatement utilisable. Les délais dépendent notamment de la complétude du dossier, des contrôles et du traitement par l’établissement. Aucun délai unique ne s’applique à toutes les ouvertures en ligne.
Quels points vérifier avant d’envoyer sa demande ?
Pour éviter d’entamer une souscription inadaptée, vérifiez trois éléments indépendants :
- Votre éligibilité : votre situation personnelle et vos justificatifs correspondent-ils aux conditions de l’offre ?
- La méthode d’identification : disposez-vous du RIB, du compte existant ou du moyen de vérification numérique exigé ?
- Les services du compte : le produit permet-il réellement les opérations dont vous avez besoin ?
Ce dernier point mérite une attention particulière. Tous les services financiers accessibles entièrement en ligne ne correspondent pas nécessairement au même type de compte.
La Banque de France distingue notamment les différents types de comptes. Un compte de paiement peut être proposé par un établissement de paiement, tandis qu’un compte bancaire individuel relève d’une banque. Le compte de paiement ne permet pas d’utiliser un chéquier ou un découvert. Le périmètre de l’offre compte également : la banque SG propose actuellement une demande en ligne pour un compte individuel, tandis que l’ouverture d’un compte joint nécessite un rendez-vous en agence. Ce point illustre l’importance de vérifier non seulement les justificatifs demandés, mais aussi le type de compte recherché.
Si vous recherchez ces services, vérifiez donc leur disponibilité avant de choisir une offre uniquement parce que sa procédure d’ouverture semble plus simple.
Que faire si la banque refuse l’ouverture ?
Une banque peut refuser d’ouvrir un compte. Ce refus ne signifie toutefois pas nécessairement qu’il est impossible d’obtenir un compte bancaire en France.
Le dispositif du droit au compte permet, sous conditions, de demander à la Banque de France de désigner un établissement chargé d’ouvrir un compte donnant accès aux services bancaires de base.
Cette procédure concerne notamment les personnes qui remplissent les critères légaux et ne disposent pas de compte de dépôt en France dans la situation prévue par le dispositif.
Un refus explicite peut servir de justificatif. Si la banque ne répond pas dans les quinze jours suivant la date de l’accusé de réception de votre demande ou de son dépôt en main propre, ce silence vaut refus dans le cadre du droit au compte. Il faut alors conserver les éléments établissant le dépôt initial de la demande.
La procédure de droit au compte est présentée par Service Public. La demande peut notamment être déposée en ligne auprès de la Banque de France, avec les justificatifs nécessaires.
Attention cependant : la possibilité de saisir la Banque de France en ligne ne garantit pas que l’ouverture auprès de la banque désignée se fera entièrement à distance. Des formalités complémentaires ou un déplacement peuvent être nécessaires selon les modalités appliquées.